
Como ampliar carteira de clientes, aumentar vendas e deixar o fluxo de caixa mais previsível
Especialistas mostram como diversificar a carteira de clientes, reduzir a concentração de receita e dar mais previsibilidade às entradas do caixa

Uma carteira de clientes numerosa não significa, necessariamente, que a receita esteja diversificada. Uma empresa pode atender dezenas ou centenas de compradores e continuar dependente de poucos contratos para sustentar uma parcela relevante das vendas, da margem ou dos valores que ainda tem a receber.
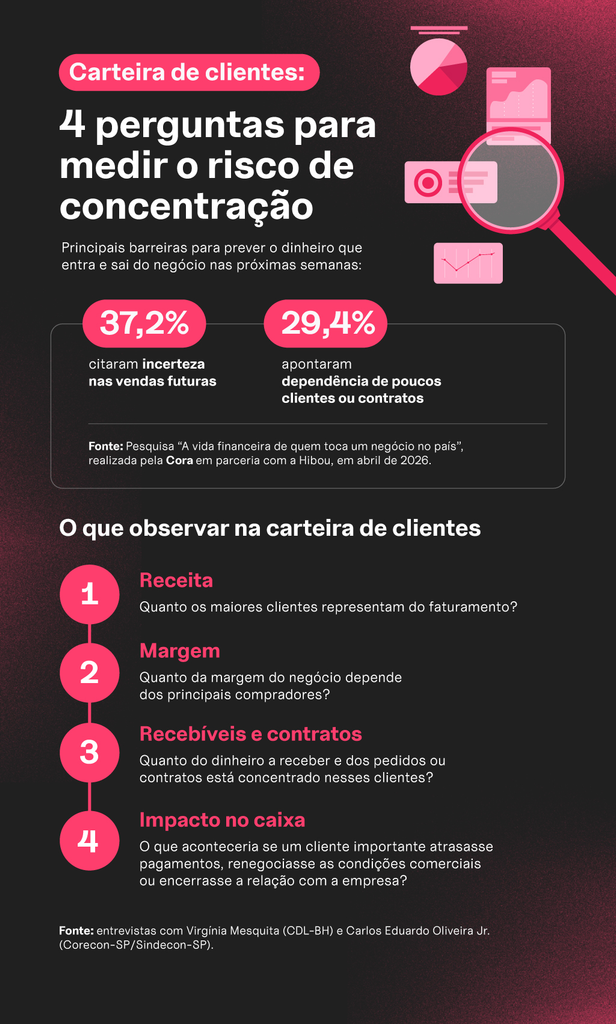
Numa pesquisa realizada pela Cora em parceria com a Hibou, em abril de 2026, 37,2% dos participantes citaram a incerteza nas vendas futuras e 29,4% apontaram a dependência de poucos clientes ou contratos entre os fatores que mais dificultam prever com precisão o dinheiro que entra e sai do negócio nas semanas seguintes.
O levantamento ouviu 1.300 MEIs e proprietários ou sócios de micro, pequenas e médias empresas de todo o país, e cada participante podia escolher até três fatores.
Nesta reportagem, o DNA Empreendedor, da Cora, mostra como identificar a concentração da carteira, quais estratégias podem ajudar a diversificar as fontes de receita e como informações da área comercial contribuem para melhorar a previsão das entradas do caixa.
O que é carteira de clientes e por que a concentração aumenta o risco financeiro?
Para entender o que é carteira de clientes, é útil ir além da ideia de uma lista de contatos. Na gestão comercial, a carteira reúne os clientes com os quais a empresa mantém ou já manteve uma relação comercial. Para avaliar o risco financeiro, a quantidade de compradores importa menos do que a distribuição da receita entre eles.
“O fator crítico não é o tamanho da base, mas o peso que cada cliente tem no faturamento, na margem e no fluxo de caixa”, afirma Virgínia Mesquita, analista de economia da Câmara de Dirigentes Lojistas de Belo Horizonte (CDL-BH).
A concentração de receita em poucos clientes aumenta o risco financeiro da empresa e reduz a previsibilidade do fluxo de caixa. Carlos Eduardo Oliveira Jr., conselheiro do Conselho Regional de Economia de São Paulo (Corecon-SP) e presidente do Sindicato dos Economistas no Estado de São Paulo (Sindecon-SP), chama atenção para esse impacto.
“Se um cliente relevante atrasa pagamentos ou encerra o contrato, o impacto pode ser imediato no caixa, comprometendo o pagamento de despesas e investimentos”, alerta Carlos Eduardo. Em sua avaliação, diversificar a carteira de clientes é uma estratégia importante para aumentar a estabilidade financeira do negócio.
O economista usa um exemplo hipotético: se um cliente representar 40% da receita mensal de uma pequena empresa e atrasar o pagamento por 60 dias, o negócio pode enfrentar falta de liquidez mesmo que continue vendendo e operando.
Em muitos casos, isso poderia levar à necessidade de recorrer a crédito de curto prazo, geralmente mais caro, aumentando os custos financeiros e reduzindo a margem de lucro.
O exemplo também mostra por que faturamento e entrada de caixa não são sinônimos. A venda pode já ter ocorrido, mas a entrada do dinheiro depende do prazo de pagamento e do recebimento efetivo.
Como saber se a empresa depende demais de poucos clientes?
Para saber se a empresa depende demais de poucos clientes, é preciso avaliar quanto os maiores compradores representam da receita e qual seria o impacto financeiro se um deles deixasse de comprar ou renegociasse as condições comerciais.
“O principal sinal de alerta ocorre quando um único cliente responde por mais de 15% a 20% da receita, sendo acima de 25% um risco elevado; ou quando os três a cinco maiores concentram mais de 40% a 50% do total”, diz Virgínia Mesquita.
Na avaliação da analista da CDL-BH, esses percentuais funcionam como referências para identificar sinais de concentração, mas o diagnóstico não deve considerar apenas o faturamento. Um cliente pode ter peso relevante nas contas a receber por comprar a prazo, mesmo que sua participação no faturamento seja menor; outro pode responder por um volume elevado de vendas e contribuir menos para a margem por causa de descontos.
Virgínia recomenda acompanhar também a participação dos maiores clientes na margem, nas contas a receber e nos pedidos ou contratos. “Grandes clientes frequentemente exigem prazos maiores e mais descontos, aumentando a exposição financeira do negócio.”
Analisar essas dimensões em conjunto evita que o volume vendido seja o único critério para avaliar o risco da carteira.
A analista da CDL-BH também recomenda estimar o impacto de uma mudança nessas relações comerciais. “A dependência fica evidente quando a perda ou renegociação com um grande cliente compromete obrigações básicas, como a folha de pagamento e o compromisso com fornecedores”, afirma.
Uma forma simples de medir o peso de cada comprador é calcular:
Participação do cliente na receita = receita gerada pelo cliente no período ÷ receita total da empresa no mesmo período × 100
Se uma empresa faturar R$ 100 mil no mês e R$ 20 mil vierem de um único cliente, por exemplo, esse comprador representa 20% da receita mensal.
Como aumentar a carteira de clientes sem descuidar de quem já compra?
Para aumentar a carteira de clientes sem descuidar de quem já compra, é importante dividir o esforço comercial entre a base atual e a busca por novas oportunidades. Entender como aumentar vendas sem ampliar a dependência de poucos clientes exige olhar além da prospecção.
“O equilíbrio entre prospecção, retenção, reativação e expansão das vendas ocorre ao tratar essas quatro frentes como uma única estratégia comercial, monitorando continuamente o nível de exposição do negócio”, afirma Virgínia Mesquita.
Para pequenos negócios com equipe e orçamento limitado, Virgínia cita alternativas de baixo custo, como programas de indicação, avaliações online e fidelização.
Segundo a especialista, ações como estruturar a presença digital no Perfil da Empresa no Google e nas redes sociais e estabelecer parcerias com negócios complementares podem ajudar na atração orgânica sem demandar grandes verbas de marketing.
Esse esforço precisa ser organizado para não prejudicar o atendimento da base atual. “Uma pequena equipe pode, por exemplo, dedicar as manhãs de dois dias exclusivamente ao relacionamento e suporte dos clientes atuais e reservar as tardes de outros dois dias para prospectar novos contatos ou reativar cadastros inativos.
O segredo é ter um registro simples de acompanhamento para evitar que a busca por novas vendas comprometa a qualidade do atendimento a quem já garante o faturamento da empresa”, afirma.
Virgínia também recomenda estabelecer metas de receita para cada uma das quatro frentes e acompanhar indicadores como número de clientes ativos, taxa de renovação, volume de novos contratos e participação dos maiores compradores na receita.
Quais informações da área comercial ajudam a prever as entradas do caixa?
Para prever melhor as entradas do caixa, as áreas comercial e financeira precisam compartilhar informações que ajudem a entender não apenas quanto foi vendido, mas quando e com que grau de confirmação o dinheiro tende a entrar.
Carlos Eduardo explica que o financeiro deve acompanhar dados sobre vendas e contratos e também o comportamento dos clientes, incluindo atrasos recorrentes, pedidos de renegociação e cancelamentos.
Essas informações ajudam a projetar receitas futuras, planejar investimentos, administrar capital de giro e antecipar eventuais necessidades de financiamento.
“Quanto mais integrada for a comunicação entre os times comercial e financeiro, mais precisas serão as projeções de caixa e o planejamento da empresa”, afirma.
A tabela reúne as informações citadas pelo economista que podem apoiar essa previsão:
| Informação comercial | O que ajuda a antecipar |
| Contratos fechados | Receitas com maior grau de confirmação |
| Datas de renovação | Receitas que podem continuar ou deixar de ocorrer |
| Frequência das vendas | Regularidade das compras de cada cliente |
| Prazos de pagamento | Quando as vendas devem se transformar em entradas no caixa |
| Histórico de inadimplência | Possibilidade de o pagamento ocorrer depois da data prevista |
| Perspectivas de novos negócios | Receitas possíveis, mas ainda não confirmadas |
| Renegociações e cancelamentos | Redução ou adiamento de entradas esperadas |
Reunir essas informações comerciais é parte do processo. A projeção também precisa ser comparada com o que efetivamente entra e sai do caixa. Na conta PJ gratuita da Cora, é possível acompanhar entradas e saídas.
Assinantes do Cora Pro também contam com recursos para projetar lançamentos futuros, o que pode apoiar o acompanhamento financeiro da empresa.
Como avaliar o impacto da queda nas vendas ou da perda de um cliente importante?
Para avaliar o impacto da queda nas vendas ou da perda de um cliente importante, Carlos Eduardo recomenda simular diferentes cenários de fluxo de caixa, com reduções de 10%, 20% e 30% nas vendas, atrasos nos recebimentos e a perda de um cliente estratégico.
“Esse exercício permite identificar riscos com antecedência e planejar medidas para preservar a saúde financeira da empresa.”
Os cenários ajudam a testar o que aconteceria se um risco já identificado na carteira se concretizasse.
O exercício pode responder perguntas como: quais despesas seriam afetadas? Por quanto tempo o caixa suportaria um atraso relevante? Haveria necessidade de renegociar compromissos ou buscar crédito para capital de giro? E como o impacto mudaria se a receita estivesse menos concentrada em um único cliente?
A simulação também permite diferenciar uma queda generalizada nas vendas da perda de um cliente importante. O impacto sobre a receita pode até ter dimensão semelhante, mas a origem do problema é diferente.
No primeiro caso, a redução pode atingir a carteira de forma mais ampla; no segundo, a queda fica concentrada em uma relação comercial específica e evidencia a dependência.
“Em termos de gestão de riscos, quanto menor a concentração da receita em poucos clientes e quanto maior a capacidade de antecipar cenários, maior tende a ser a resiliência financeira da empresa diante de oscilações do mercado”, afirma Carlos Eduardo.
A simulação não elimina a incerteza sobre as vendas futuras nem garante estabilidade financeira, mas permite dimensionar possíveis impactos sobre o caixa e identificar com antecedência situações em que a concentração da carteira aumenta a exposição do negócio.
Os prazos negociados com os clientes também interferem no momento em que uma venda se transforma em entrada no caixa. Veja até que ponto o prazo médio de recebimento pode fazer a empresa financiar o cliente.
Organizar a movimentação financeira ajuda a comparar as entradas previstas com os valores efetivamente recebidos. Abra uma conta PJ gratuita na Cora e acompanhe as entradas e saídas da empresa em um só lugar, de forma prática e segura.
