

Como lidar com sócios: relacionamento, governança e controle financeiro na empresa
Especialistas mostram quais regras ajudam os sócios a definir responsabilidades, organizar o dinheiro da empresa e prestar contas com clareza

Em uma empresa com dois ou mais sócios, a confiança pode sustentar muitos combinados do dia a dia. O risco aparece quando decisões sobre responsabilidades, uso do dinheiro e movimentação de recursos ficam apenas na memória ou dependem do entendimento informal de cada pessoa.
Com o crescimento do negócio, aumentam o volume de decisões e os recursos envolvidos. Definir quem decide o quê, como são tratadas as movimentações financeiras e quais informações precisam ser compartilhadas ajuda a evitar dúvidas sobre o que foi combinado.
Segundo especialistas ouvidos pelo DNA Empreendedor, da Cora, governança em pequenos negócios não precisa significar uma estrutura complexa. Regras proporcionais ao tamanho da empresa podem estabelecer limites de autonomia sem exigir que todos participem de todas as decisões.
Quem são os sócios-proprietários e qual a diferença para o sócio-administrador?
A expressão sócios-proprietários costuma ser usada para quem participa do capital da empresa. Já o sócio-administrador, além de integrar a sociedade, exerce a administração quando é designado para isso. Nem todo sócio precisa administrar o negócio e, em uma sociedade limitada, a administração também pode ficar a cargo de uma pessoa que não faça parte do quadro societário.
O contrato social deve indicar o capital e as quotas de cada sócio, além de definir a administração da sociedade.
Na rotina da empresa, Marcos Mendes, coordenador de Capitalização e Serviços Financeiros do Sebrae Rio de Janeiro, destaca que ser sócio não significa participar de todas as decisões operacionais. “Um ponto importante é não confundir ser sócio com precisar participar de todas as decisões operacionais. É possível distribuir responsabilidades e dar autonomia para cada área, estabelecendo limites e situações que exigem decisão conjunta”.
Como dividir responsabilidades e decisões entre os sócios?
Dividir responsabilidades e decisões entre os sócios exige definir quem responde por cada área, quais escolhas podem ser feitas com autonomia e quais precisam da participação dos demais, evitando que assuntos relevantes dependam apenas de combinados informais.
Marcos explica que essas regras devem existir desde o início da sociedade e incluir não apenas as funções de cada pessoa, mas também decisões com impacto financeiro. “Em uma sociedade, confiança é importante, mas não deve substituir regras claras. Desde o início, os sócios precisam definir quem será responsável por cada área, quais decisões podem ser tomadas individualmente e quais dependem da participação conjunta”.
Segundo o economista, também é importante estabelecer critérios para contratação de pessoas, investimentos, endividamento, distribuição de lucros, retiradas dos sócios e utilização dos recursos da empresa. Esses combinados podem ser detalhados em um acordo de sócios, conforme as necessidades da sociedade.
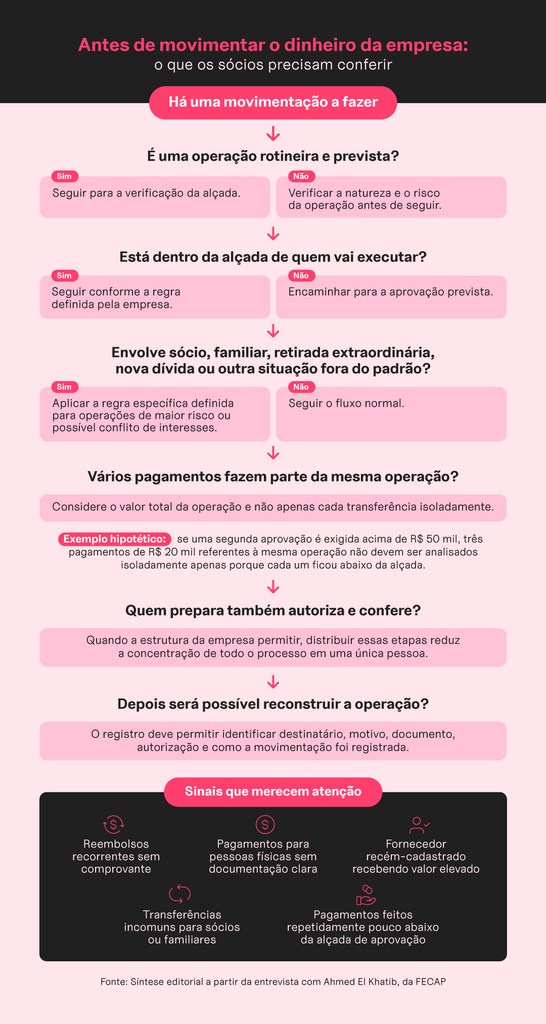
Para transformar essa divisão em procedimentos claros, a empresa pode estabelecer alçadas de decisão. Ahmed El Khatib, coordenador do Centro de Estudos em Finanças da FECAP, explica que uma matriz de alçadas define quem pode decidir, quais operações pode realizar sozinho e quando será necessária outra aprovação.
A definição das alçadas não deve considerar apenas o valor, mas também a natureza e o risco da operação. Um pagamento rotineiro e previsto no orçamento pode exigir um controle diferente de uma contratação de dívida, retirada extraordinária ou operação envolvendo sócios ou familiares.
Quais regras financeiras ajudam a evitar conflitos entre sócios?
As regras financeiras entre sócios precisam deixar claro por que o dinheiro entra ou sai da empresa, a que título isso ocorre e como cada movimentação será registrada. Isso evita interpretações diferentes sobre uma mesma transferência meses ou anos depois.
Ahmed resume esse cuidado como a necessidade de “dar nome ao dinheiro”. “Se entrou dinheiro de um sócio, precisamos saber por que entrou e em que condições. Se saiu dinheiro para um sócio, precisamos saber a que título saiu. Pode ser pró-labore, distribuição de lucros, reembolso de despesas, devolução de recursos anteriormente emprestados ou outra operação devidamente justificada”.
Ele cita o exemplo de um sócio que coloca R$ 100 mil do próprio bolso para ajudar a pagar salários e fornecedores. Se ninguém registra se o valor foi um empréstimo ou um aporte de capital, o conflito pode aparecer anos depois, quando ele pedir a devolução e os demais entenderem que o dinheiro foi incorporado ao negócio.
“O conflito não nasceu dois anos depois. Ele nasceu no dia da transferência dos R$ 100 mil, quando ninguém definiu adequadamente a natureza daquela operação”, afirma.
O mesmo cuidado vale para despesas pessoais pagas com recursos da empresa, reembolsos, retiradas extraordinárias e transações com partes relacionadas. Se a empresa aluga um imóvel de um dos sócios ou contrata uma empresa de um familiar, por exemplo, Ahmed recomenda transparência, documentação e condições razoáveis de mercado.
Ahmed alerta ainda que saldo bancário não deve ser confundido com lucro ou dinheiro disponível para distribuição, pois parte dos recursos pode estar comprometida com impostos, fornecedores, salários ou capital de giro.
Essa relação entre as decisões dos sócios e a situação financeira também é destacada por Marcos. “A governança societária e a gestão financeira estão diretamente relacionadas. Decisões sobre investimentos, endividamento, distribuição de resultados e uso do capital precisam considerar a capacidade financeira do negócio”.
- Leia também | Dinheiro pessoal na empresa: como registrar aportes, empréstimos e reembolsos para a contabilidade
Como definir acessos à conta PJ e autorizações de pagamento entre os sócios?
Os acessos à conta PJ e as autorizações de pagamento entre os sócios devem acompanhar a divisão de responsabilidades da empresa. Consultar informações, movimentar recursos e aprovar operações não precisam ficar concentrados nas mesmas pessoas.
Marcos cita a falta de clareza sobre alçadas para despesas entre os sinais de que a governança precisa amadurecer. Quando a estrutura da empresa permitir, Ahmed recomenda evitar que uma única pessoa concentre todas as etapas de uma operação relevante, da preparação do pagamento à autorização e à conferência posterior.
“Não se trata de partir da hipótese de que aquela pessoa seja desonesta; trata-se de reconhecer que um processo bem desenhado não deveria depender exclusivamente da integridade, da atenção ou da memória de um único indivíduo”, avalia Ahmed.
Ele observa que um sócio pode acessar informações financeiras sem estar autorizado a movimentar os recursos. “Essa separação é saudável porque distingue o direito de conhecer a situação financeira do poder de movimentar os recursos”.
O nível de controle pode variar conforme o risco da movimentação. Ahmed exemplifica que despesas rotineiras dentro da alçada do gestor podem ser realizadas sem uma segunda aprovação e conferidas depois na conciliação e na prestação de contas mensal. Já operações extraordinárias, como uma nova dívida, retirada fora do padrão ou movimentação envolvendo partes relacionadas, podem justificar autorização anterior.
Essas regras podem ser registradas em uma política interna de acesso à conta PJ, com usuários, permissões, limites, aprovações e critérios de revisão definidos conforme a rotina da empresa.
A gestão de cartões corporativos também entra nesses combinados. Ahmed cita entre as informalidades comuns usar o cartão da empresa para uma despesa pessoal e combinar a devolução depois. Definir quem pode usar cada cartão, quais gastos são permitidos e como serão conferidos evita que exceções se transformem em rotina.
Na Cora, os Perfis de Acesso permitem definir permissões de visualização e movimentação e configurar limites para pagamentos, Pix e transferências, além de regras de aprovação. A Cora também oferece múltiplos cartões virtuais para sócios ou centros de custo e cartões físicos para titular e sócios, com extrato individualizado por cartão.
Como fazer prestação de contas entre os sócios?
A prestação de contas entre os sócios deve permitir que todos compreendam a situação financeira da empresa, mesmo quando apenas um deles concentra a gestão do dia a dia. Delegar essa função não precisa significar concentrar também a informação.
Ahmed recomenda uma rotina periódica com os dados que realmente ajudam a entender o negócio. “Entregar um extrato bancário com 1.500 lançamentos e dizer ‘está tudo aí’ pode até representar uma prestação de contas formal, mas dificilmente representa uma boa comunicação financeira”.
Uma solução, segundo ele, é estabelecer uma rotina mensal com informações essenciais, como saldo inicial e final de caixa, faturamento, recebimentos, principais pagamentos, contas a receber e a pagar, dívida bancária, inadimplência, investimentos e retiradas dos sócios.
A prestação de contas também deve destacar acontecimentos fora do padrão, como uma despesa extraordinária, atraso relevante de um cliente ou contratação de crédito. Isso direciona a atenção para fatos capazes de alterar uma decisão sem transformar a reunião em uma conferência de cada pequena despesa.
Outro cuidado é manter uma trilha de auditoria, com informações suficientes para reconstruir uma movimentação relevante: quem recebeu, por que o pagamento foi feito, qual documento o justificou e quem o autorizou. “Quando a resposta depende de procurar mensagens antigas no WhatsApp ou perguntar se alguém ‘lembra daquele pagamento’, existe uma fragilidade de controle”, explica.
Ahmed observa que esse registro não serve apenas para fiscalizar, mas também para proteger quem administra as finanças da empresa: “Se uma pessoa administrou as finanças da empresa durante dez anos e todas as operações relevantes possuem documentação e autorização adequadas, ela também estará protegida caso surjam questionamentos posteriores. A memória deixa de ser a principal evidência e passa a existir um histórico verificável das decisões”.
A qualidade da prestação de contas também depende de selecionar informações que ajudem os sócios a entender a situação da empresa. “A prestação de contas eficiente não é aquela que produz maior volume de informação, mas aquela que permite que os demais sócios compreendam, em pouco tempo, quanto a empresa possui, quanto deve, quanto está gerando ou consumindo de caixa, quanto os proprietários estão retirando e quais acontecimentos relevantes ocorreram naquele período”.
Recursos da própria conta PJ podem apoiar essa organização. Na Cora, o Extrato Inteligente organiza entradas e saídas por categorias e permite editar a classificação das movimentações, facilitando a identificação das receitas e despesas na conferência do período.
O que fazer quando há conflito entre sócios?
Quando há conflito entre sócios, o primeiro passo é separar a divergência sobre o negócio de questões pessoais e levar a discussão para critérios objetivos. Impacto no caixa, riscos, necessidade do investimento, retorno esperado e capacidade financeira da empresa podem ajudar a comparar alternativas.
Marcos dá o exemplo de uma decisão sobre a abertura de uma nova unidade. Em vez de a discussão ficar entre “acho que vai dar certo” e “acho que não vai”, os sócios podem analisar projeção de faturamento, custos, necessidade de capital de giro, prazo de retorno e efeito da decisão sobre o caixa.
“Governança não elimina divergências. Ela cria um caminho para que a divergência não paralise a empresa e para que uma decisão financeira relevante não seja tomada apenas pela pressão do momento”, observa.
Por isso, o economista recomenda definir antes do conflito como situações de impasse serão tratadas. Reuniões periódicas, indicadores financeiros e, quando necessário, mediação ou orientação profissional podem ajudar nesse processo.
Ahmed acrescenta que regras claras, registros e prestação de contas reduzem o espaço para interpretações diferentes sobre decisões passadas. “O controle passa justamente a ajudar a preservar a confiança”, afirma.
Para conhecer outros recursos que podem apoiar essa organização financeira, veja tudo o que uma empresa consegue fazer na conta PJ gratuita da Cora.
Se sua empresa precisa organizar acessos e movimentações entre sócios, abra uma conta PJ gratuita na Cora e conheça os recursos disponíveis para apoiar essa rotina.
