

Dinheiro pessoal na empresa: como registrar aportes, empréstimos e reembolsos para a contabilidade
Especialistas explicam como lidar com dinheiro pessoal na empresa e documentar aportes, empréstimos e reembolsos para a contabilidade

Usar dinheiro pessoal na empresa pode acontecer quando o sócio precisa reforçar o caixa ou pagar uma despesa empresarial com recursos próprios. Para uma parcela dos empreendedores, essa não é uma situação pontual.
Na pesquisa realizada pela Cora em parceria com a Hibou, em abril de 2026, 25,8% dos participantes disseram que eles ou outro sócio haviam usado dinheiro pessoal com frequência para cobrir despesas do negócio nos 12 meses anteriores; outros 8% responderam que faziam isso sempre.
O levantamento reuniu 1.300 respostas de MEIs e proprietários ou sócios de micro, pequenas e médias empresas de todo o país.
Segundo especialistas ouvidos pelo DNA Empreendedor, da Cora, entender a origem e a finalidade das movimentações entre sócios e empresa é importante para que elas sejam documentadas e registradas corretamente.
Nesta reportagem, veja como diferenciar essas operações, quais informações precisam chegar à contabilidade e quais cuidados tomar quando recursos pessoais são usados no negócio.
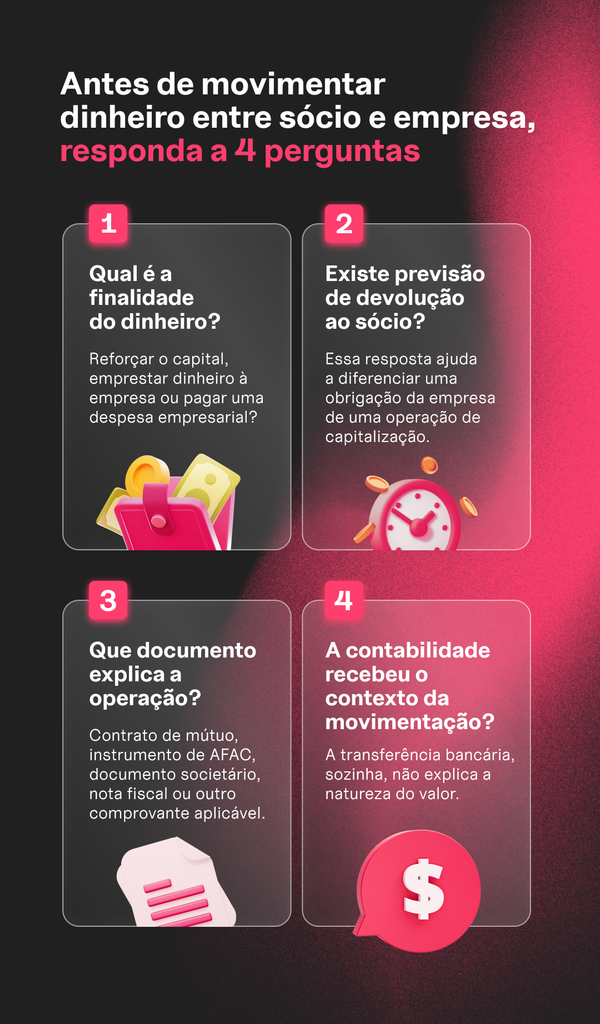
Quando o dinheiro pessoal entra na empresa, como saber se é aporte, empréstimo ou outra movimentação?
Uma transferência do sócio para a empresa não define, sozinha, como o valor deve ser classificado. “O que determina como a contabilidade irá tratar essa entrada de recursos dos sócios e, portanto, quais documentos devem ser preparados é a natureza da operação”, explica Jorge Luiz de Santana Júnior, contador e professor doutor do Departamento de Contabilidade e Atuária da FEA/USP.
No aporte de capital, não existe a obrigação de devolver o recurso ao sócio nos termos de um empréstimo. O aporte é registrado no patrimônio líquido da empresa e precisa do suporte societário aplicável à situação, que pode variar conforme o tipo societário e a operação.
Entre os exemplos citados pelo professor estão contrato social, alteração contratual ou deliberação dos sócios.
Quando há expectativa de devolução do dinheiro ao sócio nos termos de um empréstimo, a empresa assume uma obrigação com ele. Segundo Jorge, o contrato de mútuo deve chegar à contabilidade para fundamentar o registro adequado da operação.
Há ainda o Adiantamento para Futuro Aumento de Capital, o AFAC. Segundo Jorge, a empresa precisa preparar um instrumento que estabeleça a destinação dos recursos ao futuro aumento de capital e as condições do adiantamento, inclusive quanto à possibilidade ou não de devolução. Essa característica pode afetar a análise contábil, societária e tributária.
Dinheiro do sócio e da empresa: como identificar cada movimentação
| Situação | O que precisa ficar claro | Como a contabilidade tende a tratar a operação |
| Aporte ou aumento de capital | Finalidade de capitalização e formalização aplicável | Registro no patrimônio líquido da empresa |
| Empréstimo do sócio | Valor, prazo e condições de devolução | Obrigação da empresa com o sócio |
| AFAC (Adiantamento para Futuro Aumento de Capital) | Finalidade do adiantamento e suas condições | Classificação depende das condições da operação, inclusive da possibilidade de devolução |
| Despesa empresarial paga pelo sócio | Qual gasto foi pago e qual documento o comprova | Despesa da empresa e eventual obrigação de reembolso ao sócio |
Por que dinheiro pessoal colocado pelo sócio não deve ser confundido com receita da empresa?
Ter dinheiro no caixa não significa que esse valor tenha sido gerado pela atividade da empresa. Segundo Jorge, a origem do dinheiro precisa ser considerada para que o saldo disponível não seja confundido com o desempenho econômico do negócio.
Jorge explica que a contabilidade usa o registro de receitas e despesas para medir o desempenho econômico da empresa. Um aporte feito pelos sócios tem outra natureza e, por isso, não deve ser registrado como receita apenas porque aumentou o caixa. Um empréstimo do sócio também não é receita porque gera uma obrigação de devolução para a empresa.
Para mostrar essa diferença, o professor propõe comparar duas empresas que começam sem recursos. A Empresa A presta R$ 100 mil em serviços e recebe todo o valor. A Empresa B não realiza venda alguma, mas recebe R$ 100 mil aportados pelo sócio como capital. Ao final, as duas têm R$ 100 mil em caixa.
A semelhança termina aí. Na Empresa A, o dinheiro veio da atividade empresarial. Na Empresa B, veio do sócio.
“Restringindo a análise apenas a essas informações, é possível facilmente concluir que o negócio da Empresa A foi mais bem-sucedido que o negócio da Empresa B, pois a Empresa B não realizou nenhuma venda.
Contudo, se o aporte de R$ 100 mil dos sócios da Empresa B fosse registrado como uma receita, a informação transmitida seria de que a Empresa B teve um desempenho econômico semelhante ao da Empresa A, o que não refletiria a realidade econômica dessa empresa”, explica Jorge.
O exemplo mostra por que o aumento do caixa, sozinho, não permite concluir que houve receita. Para o registro contábil, é preciso considerar a origem e a natureza do recurso.

Quais cuidados são necessários quando o sócio empresta dinheiro para a empresa?
O empréstimo entre sócio e empresa deve ser documentado de modo que suas condições possam ser identificadas pela contabilidade. Jorge recomenda que o contrato de mútuo estabeleça prazo e taxa de juros, além das demais cláusulas relevantes para as partes.
O Código Civil disciplina o mútuo nos artigos 586 a 592. O artigo 591 estabelece que, quando o mútuo se destina a fins econômicos, presumem-se devidos juros. Se a taxa não tiver sido pactuada, aplica-se a taxa legal.
Também há efeitos tributários a considerar. O Supremo Tribunal Federal, no Tema 104 de repercussão geral, decidiu que é constitucional a incidência do IOF sobre operações de crédito correspondentes a mútuo de recursos financeiros entre pessoas jurídicas ou entre pessoa jurídica e pessoa física, mesmo quando a operação não envolve uma instituição financeira.
Se a empresa paga juros ao sócio pessoa física, o Imposto de Renda incide sobre esses rendimentos no momento do pagamento. A alíquota considera o prazo transcorrido entre a entrega dos recursos e o pagamento dos juros.
Outro cuidado é preservar o rastro da movimentação. Rosa Maria Abreu Barros, membro do Conselho Consultivo e ex-presidente do Conselho Regional de Contabilidade de Minas Gerais (CRC-MG), recomenda que a entrega do recurso seja feita por transferência bancária, deixando um registro documental para a contabilidade.
Como registrar e reembolsar uma despesa da empresa paga com dinheiro pessoal?
Usar dinheiro pessoal na empresa para pagar uma despesa do negócio não muda a natureza desse gasto. Segundo Jorge, se a despesa pertence à atividade empresarial, ela deve ser registrada como despesa da empresa, mesmo quando o pagamento é feito pelo sócio com recursos próprios. O que justifica o registro da despesa é o fato que a gerou, e não o pagamento em si.
O professor dá o exemplo de uma empresa que contrata um prestador de serviço. O serviço é realizado e documentado pela nota fiscal correspondente, mas quem faz o pagamento é o sócio, com dinheiro pessoal.
“Se a empresa não pagou por esse produto ou serviço no momento do fato gerador porque o sócio pagou por ela, a contabilidade irá registrar, junto à despesa, uma obrigação de reembolsar esse sócio.” Ao transferir posteriormente o valor ao sócio, a empresa quita essa obrigação.
A nota fiscal ou documento equivalente deve comprovar a despesa, e a contabilidade precisa saber que o pagamento foi feito pelo sócio. Organizar comprovantes, notas, extratos e demais documentos financeiros ajuda a evitar que a contabilidade receba apenas uma transferência sem contexto.
Na conferência das movimentações da conta, a conciliação bancária também pode ajudar a localizar transferências que precisam ser identificadas. Ela não substitui, porém, os documentos que comprovam e explicam a operação.
Quais problemas as movimentações sem identificação podem causar para a empresa e os sócios?
Segundo Rosa Abreu, perita contábil e consultora nas áreas contábil e fiscal, movimentações frequentes sem identificação ou formalização podem dificultar a compreensão da situação patrimonial e do resultado do negócio, além de prejudicar a transparência entre os sócios.
Em empresas com mais de um sócio, a falta de registros pode gerar dúvidas sobre quem colocou recursos, em quais condições e se determinada retirada ou pagamento teve relação com a atividade empresarial.
“A falta de transparência gera desconfiança, favorecimento e brigas entre os sócios, já que não há clareza sobre o que é investimento, empréstimo ou uso indevido”, afirma Rosa.
Essa dificuldade de identificação também pode prejudicar a análise da rentabilidade do negócio, especialmente quando não fica claro quanto do caixa veio da atividade da empresa e quanto foi colocado pelos sócios.
Registros pouco claros também podem afetar a relação da empresa com terceiros. Rosa observa que bancos e investidores costumam analisar balanços e demonstrações contábeis para avaliar a situação do negócio.
Se as movimentações entre sócios e empresa não estão bem identificadas, os demonstrativos podem ficar menos claros, o que pode dificultar a análise para concessão de crédito ou para a entrada de novos investidores.
Rosa alerta ainda que movimentações sem identificação adequada podem gerar questionamentos fiscais sobre a natureza dos valores e o tratamento tributário aplicável.
“A Receita Federal pode reclassificar essas movimentações informais como remuneração [tributável] ou distribuição irregular de valores, aplicando multas pesadas, juros e exigindo o pagamento de impostos atrasados.”
A falta de separação entre os patrimônios também pode trazer riscos jurídicos. A contadora acrescenta: “Você perde a proteção da ‘empresa’. Em processos trabalhistas ou dívidas, a Justiça pode atingir seus bens pessoais [conta bancária, imóveis] para quitar débitos do CNPJ.”
O Código Civil estabelece que a pessoa jurídica não se confunde com seus sócios, associados, instituidores ou administradores. O artigo 50 prevê a possibilidade de desconsideração da personalidade jurídica em caso de abuso caracterizado por desvio de finalidade ou confusão patrimonial e cita, entre os elementos que podem caracterizar essa confusão, o cumprimento repetitivo, pela sociedade, de obrigações do sócio ou administrador, ou vice-versa.
Isso não significa que uma despesa empresarial pontual paga pelo sócio e devidamente documentada leve automaticamente à desconsideração da personalidade jurídica. A medida depende dos requisitos legais e das circunstâncias do caso.
O ponto é que patrimônios distintos precisam continuar identificáveis, inclusive quando existem operações legítimas entre eles.
Jorge resume o princípio que atravessa essas situações: “A troca de recursos entre a empresa e os sócios é uma atividade comum nos negócios, porém essas trocas sempre devem ser entendidas como operações à parte e deve-se buscar documentá-las adequadamente, seguindo as determinações da legislação e das normas contábeis.”
Para entender como essa organização funciona na rotina, veja também por que especialistas recomendam separar dinheiro pessoal e da empresa.
Que tal separar as movimentações da empresa em uma conta PJ? Isso ajuda a manter entradas, pagamentos e transferências mais organizados e identificáveis no dia a dia. Abra uma conta PJ gratuita na Cora e experimente benefícios pensados especialmente para o seu negócio.